Google Wallet
Google LLCFinanzenVerifiziert
- 22.47K Rezensionen
- 4,1
- Downloads
- 1.000.000.000+
- Preis
- Free
Screenshots
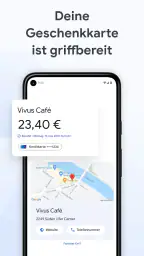
 Analyse von Appwesome
Ich sehe Google Wallet vor allem als praktische digitale Ergänzung zum Geldbeutel: Für kontaktloses Bezahlen und griffbereite digitale Karten kann es Wege verkürzen, ersetzt aber nicht automatisch jede physische Karte oder jedes Ticket. Gerade diese Unterscheidung ist wichtig. Wer ein Smartphone ohnehin ständig dabeihat, kann von der Bequemlichkeit profitieren; wer eine universelle Lösung erwartet, die überall und für jeden Anwendungsfall funktioniert, sollte die eigenen Gewohnheiten genauer betrachten.
Hinter der Finanz-App steht Google LLC. Die kostenlose App ist ab null Jahren freigegeben, wurde am 25. Juni 2018 veröffentlicht und setzt mindestens Android 9 voraus. Ihre Größe zeigt, wie etabliert sie ist: mehr als eine Milliarde Installationen, rund 2,2 Millionen Bewertungen und ein Durchschnitt von 4,1 Sternen. Diese Zahlen sprechen für eine breite Nutzung, sagen aber nicht, ob die App zu deiner Bank, deinen Karten und den Orten passt, an denen du normalerweise bezahlst.
Was im Alltag wirklich den Unterschied macht
Der stärkste praktische Vorteil ist nicht, dass jede Karte auf dem Handy landet, sondern dass passende Dinge im richtigen Moment verfügbar sind. Beim Bezahlen im Laden kann das Smartphone die Karte ersetzen, sofern die Karte eingerichtet ist und das Geschäft kontaktloses Bezahlen annimmt. Bei Tickets oder Gutscheinen ist der Nutzen ein anderer: Sie lassen sich gesammelt aufbewahren, statt zwischen E-Mails, Papierbelegen und Apps gesucht zu werden.
Neueste Artikel zu Google Wallet
Google Play Store im Alltag: Gute Auswahl, aber zu wenig Orientierung
iTunes auf dem Handy: Lohnt sich Apples Medienwelt noch?
Wie die Offline-Funktion von Ludo King® das Spiel neu definiert
UNO!™ für zwischendurch: Warum aus einer Runde schnell mehr wird
WhatsApp wurde zur Alltagsinfrastruktur, weil alle schon dort sind
YouTube Kids: Sicheres Streaming für die Jüngsten
Ein realistischer Ablauf: Auf dem Weg zur Arbeit kaufst du einen Kaffee, später nimmst du im Supermarkt noch ein paar Dinge mit und willst am Abend ein gespeichertes Ticket wiederfinden. Statt zuerst die Geldbörse zu durchsuchen, kannst du für den Einkauf das Handy bereithalten und das Ticket später in der digitalen Sammlung suchen. Das spart nicht bei jedem einzelnen Schritt Zeit, macht aber die kleinen Unterbrechungen seltener, die entstehen, wenn man mehrere Ablagen parallel nutzt.
Ich würde die App deshalb nicht als vollständigen Ersatz für die eigene Finanzorganisation betrachten. Sie ist eher eine bequeme Oberfläche für ausgewählte Zahlungsmittel und digitale Unterlagen. Wer Ausgaben kategorisieren, Budgets planen oder mehrere Konten umfassend verwalten möchte, sollte dafür weiterhin eine dafür gedachte Banking- oder Haushaltsbuch-App nutzen. Eine Transaktionsübersicht kann hilfreich sein, ist aber nicht automatisch eine detaillierte Finanzplanung.
Einrichtung, Auswahl und kleine Routinen
Vor der ersten Nutzung lohnt es sich, nicht einfach alles hinzuzufügen, sondern mit den Karten und Tickets anzufangen, die du tatsächlich regelmäßig brauchst. So bleibt die Sammlung übersichtlich. Wenn du mehrere Zahlungsmittel einrichtest, prüfe vor dem Bezahlen, welches davon ausgewählt ist. Dieser kurze Blick ist besonders nützlich, wenn du private und berufliche Ausgaben trennen oder eine bestimmte Karte für einen Einkauf verwenden möchtest.
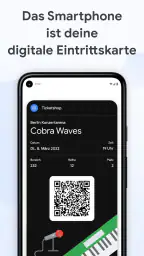
Auch bei Tickets hilft eine kleine Routine: Lege sie möglichst dann ab, wenn du sie erhältst, und nicht erst am Eingang oder kurz vor dem Einsteigen. So musst du unterwegs nicht erst eine Nachricht oder einen Anhang suchen. Für Gutscheine gilt dasselbe: Ein digital gespeicherter Gutschein nützt wenig, wenn du im Laden nicht mehr weißt, dass du ihn hast. Wer ohnehin regelmäßig in der App nachsieht, kann solche Inhalte leichter im Blick behalten.
Weitere lesenswerte Artikel
Eine digitale Brieftasche hängt stärker vom Smartphone ab als eine Karte aus Plastik. Ist das Gerät nicht verfügbar, leer oder nicht entsperrbar, kann der gewohnte Ablauf ins Stocken geraten. Ich würde deshalb für Situationen, in denen ein Zahlungsmittel unbedingt gebraucht wird, eine passende Ausweichmöglichkeit behalten. Das ist kein Grund, auf mobiles Bezahlen zu verzichten, sondern eine vernünftige Grenze für jede Lösung, die ein einziges Gerät zum Zugang macht.
Wo die Grenzen liegen und was Alternativen besser können
Im Vergleich zu einer klassischen Geldbörse ist der größte Gewinn weniger Gepäck und schneller Zugriff; der Nachteil ist die Abhängigkeit von Gerät, Einrichtung und Akzeptanz am jeweiligen Ort. Im Vergleich zu einer Banking-App wiederum ist der Schwerpunkt ein anderer: Eine Banking-App ist oft die naheliegendere Wahl, wenn du vor allem Kontostände, Überweisungen oder Karten deiner Bank verwalten möchtest. Für Karten, Tickets und das Bezahlen per Smartphone ist eine digitale Brieftasche passender.
Auch andere mobile Bezahllösungen können sinnvoll sein, wenn sie besser zu deinem Gerät, deiner Bank oder deinem bevorzugten Ökosystem passen. Der entscheidende Punkt ist nicht, möglichst viele Zahlungs-Apps zu installieren, sondern eine Lösung zu wählen, die mit den Zahlungsmitteln funktioniert, die du wirklich nutzt. Wenn eine Karte nicht eingerichtet werden kann oder dein Alltag überwiegend aus Bargeld besteht, bringt dir die digitale Ablage entsprechend weniger.
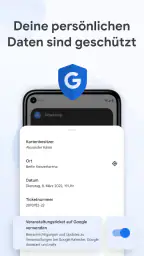
Bei der Sicherheit würde ich zwischen Geräteschutz und den Funktionen der App unterscheiden. Eine Displaysperre ist eine sinnvolle Grundgewohnheit, weil sie den Zugriff auf das gesamte Telefon erschwert. Ebenso wichtig ist, ein verlorenes Gerät über die verfügbaren Google-Kontofunktionen abzusichern und die eigenen Kartenregeln zu kennen. Behandle die App nicht als Grund, auf Vorsicht zu verzichten: Ein entsperrtes oder weitergegebenes Smartphone kann mehr offenlegen als nur eine Zahlungsmöglichkeit.
Für wen es passt – und für wen eher nicht
Am meisten profitieren meiner Einschätzung nach Menschen, die häufig kontaktlos bezahlen, Android 9 oder neuer nutzen und neben Bankkarten auch digitale Tickets oder Gutscheine griffbereit haben möchten. Besonders angenehm ist die App für alle, die ohnehin viele Wege mit dem Smartphone organisieren und lieber einen festen digitalen Ablageort nutzen als mehrere einzelne Anwendungen. Auch wer nur gelegentlich mobil bezahlt, kann sie als zusätzliche Option einrichten, ohne Bargeld oder Plastikkarten sofort auszusortieren.
Weniger passend ist sie für jemanden, der kein kompatibles Android-Gerät verwendet, seine Karten lieber ausschließlich bei der eigenen Bank verwaltet oder bei jeder Zahlung bewusst zur physischen Karte greifen möchte. Ebenso sollte man nicht erwarten, dass die App automatisch alle Kartenarten, Anbieter und Situationen abdeckt. Vor dem Umstieg ist es sinnvoll, die wichtigste Karte einzurichten und den Ablauf bei einem gewöhnlichen Einkauf zu testen, bevor man sich unterwegs allein darauf verlässt.
Einfachheit und Komfort
Als ich Google Wallet zum ersten Mal öffnete, war ich beeindruckt, wie benutzerfreundlich die App ist. Die Installation war ein Kinderspiel, und die Benutzeroberfläche ist super intuitiv. Alles ist klar gegliedert, und es dauert nicht lange, bis man sich zurechtfindet.
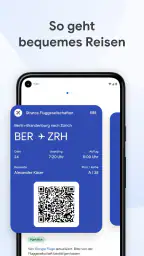
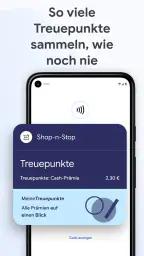
Die App ermöglicht es dir, deine Kreditkarten, Gutscheine und sogar Flugtickets alle an einem Ort zu speichern. Kein lästiges Kramen mehr in der Brieftasche! Die Synchronisation mit deinem Google-Konto macht alles noch einfacher. Und das Beste: Du musst dir keine Sorgen machen, dass du etwas vergisst, da alles digital ist.
Sicherheit geht vor
Ein großes Plus von Google Wallet ist die Sicherheit. Google hat einige robuste Sicherheitsmaßnahmen integriert, um deine Daten zu schützen. Die App verwendet eine mehrstufige Authentifizierung, und alle Transaktionen sind verschlüsselt. Du kannst auch eine Bildschirmsperre oder Fingerabdruckerkennung aktivieren, um sicherzugehen, dass nur du Zugriff hast.
Ein weiteres Sicherheits-Feature, das ich cool finde, ist die Möglichkeit, deine Karten bei Verlust oder Diebstahl sofort zu sperren. Das gibt mir ein gutes Gefühl, besonders wenn ich unterwegs bin.
Funktionalität im Alltag
Ich habe Google Wallet in meinem Alltag getestet, und es hat sich als unglaublich nützlich erwiesen. Egal, ob ich schnell einen Kaffee kaufe oder im Supermarkt einkaufe, ich kann einfach mein Handy an das Kartenlesegerät halten und fertig. Kein Herumfummeln mit Bargeld oder Karten mehr.
Ein weiteres cooles Feature ist die Möglichkeit, Geld an Freunde zu senden oder von ihnen zu empfangen. Es ist super einfach, und ich habe es schon ein paar Mal benutzt, um Rechnungen zu teilen oder jemandem Geld zu leihen. Und wenn du dir Sorgen machst, dass du den Überblick verlierst, keine Sorge – die App bietet eine detaillierte Übersicht über alle Transaktionen.
Integration und Kompatibilität
Ein weiterer Vorteil von Google Wallet ist die nahtlose Integration mit anderen Google-Diensten. Wenn du beispielsweise Google Maps benutzt, kannst du deine gespeicherten Tickets direkt über die App aufrufen. Das macht das Reisen viel einfacher und stressfreier.
Die App ist sowohl für Android als auch für iOS verfügbar, was sie für eine breite Nutzerbasis zugänglich macht. Ich habe sie auf meinem Android-Gerät getestet, aber Freunde von mir benutzen sie auch auf ihren iPhones ohne Probleme.
Mein Fazit
Insgesamt bin ich wirklich beeindruckt von Google Wallet. Die App vereinfacht nicht nur den Zahlungsprozess, sondern bietet auch eine Menge zusätzlicher Funktionen, die den Alltag erleichtern. Die Sicherheit ist top, und die Integration mit anderen Google-Diensten ist ein großer Pluspunkt.
Wenn du also nach einer praktischen Lösung suchst, um all deine Karten und Tickets an einem Ort zu verwalten, solltest du Google Wallet definitiv eine Chance geben. Glaub mir, du wirst es nicht bereuen!
Highlights
- Einfache Integration mit anderen Google-Diensten.
- Unterstützt kontaktlose Zahlungen weltweit.
- Benutzerfreundliches und intuitives Design.
- Starke Sicherheitsfunktionen und Schutzmaßnahmen.
- Schnelle Einrichtung und Nutzung.
Einschränkungen
- Nicht überall werden NFC-Zahlungen akzeptiert.
- Benötigt eine stabile Internetverbindung.
- Datenschutzbedenken bei Google-Services.
- Eingeschränkte Kompatibilität mit einigen Banken.
- Keine Unterstützung für Kryptowährungen.
Häufig gestellte Fragen
01Was ist Google Wallet und wie funktioniert es?
Google Wallet ist eine digitale Brieftasche, die es Nutzern ermöglicht, Kreditkarten, Debitkarten und sogar Kundenkarten in einer App zu speichern. Sie können damit kontaktlos in Geschäften bezahlen, online Einkäufe tätigen und Geld an Freunde senden. Die App nutzt NFC-Technologie für sichere Transaktionen.
02Ist Google Wallet sicher zu verwenden?
Ja, Google Wallet bietet hohe Sicherheitsstandards. Es verwendet Verschlüsselung und Tokenisierung, um Ihre Zahlungsinformationen zu schützen. Zudem können Sie bei Verlust Ihres Geräts die App aus der Ferne sperren. Ihre Karteninformationen werden nicht direkt an den Händler weitergegeben.
03Welche Geräte unterstützen Google Wallet?
Google Wallet ist auf den meisten Android- und iOS-Geräten verfügbar. Ihr Gerät muss jedoch NFC-fähig sein, um kontaktlose Zahlungen tätigen zu können. Überprüfen Sie die Einstellungen Ihres Smartphones, um sicherzustellen, dass NFC aktiviert ist.
04Kann ich Google Wallet im Ausland verwenden?
Ja, Google Wallet kann international verwendet werden, vorausgesetzt, das Geschäft akzeptiert kontaktlose Zahlungen. Beachten Sie jedoch, dass möglicherweise Wechselgebühren von Ihrer Bank anfallen. Überprüfen Sie vor der Reise die Akzeptanzorte und eventuelle Gebühren.
05Welche Karten und Banken werden von Google Wallet unterstützt?
Google Wallet unterstützt eine Vielzahl von Kredit- und Debitkarten weltweit. Viele große Banken und Kartenanbieter sind integriert. Sie können in der App überprüfen, ob Ihre Bank oder Ihr Kartenanbieter unterstützt wird. Bei neuen Kartenanbietern erfolgt regelmäßig eine Aktualisierung.
Google Wallet in anderen Sprachen


